Domain verträge-kündigen.de kaufen?
Wir ziehen mit dem Projekt
verträge-kündigen.de um.
Sind Sie am Kauf der Domain
verträge-kündigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verträge-kündigen.de kaufen?
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Kann mich meine Bank kündigen?
Kann mich meine Bank kündigen? Ja, Banken haben das Recht, Konten zu kündigen, wenn bestimmte Bedingungen nicht erfüllt werden, wie z.B. unzureichende Deckung, verdächtige Transaktionen oder Missachtung der Geschäftsbedingungen. Es ist wichtig, die Richtlinien Ihrer Bank zu kennen und sicherzustellen, dass Sie diese einhalten, um eine Kontokündigung zu vermeiden. Im Falle einer Kontokündigung sollten Sie sich an Ihre Bank wenden, um die Gründe zu klären und mögliche Lösungen zu besprechen. Es ist auch ratsam, alternative Bankoptionen zu prüfen, um Ihre finanziellen Bedürfnisse zu erfüllen. **

Ähnliche Suchbegriffe für Norges Bank
Top-Angebote
Produkte zum Begriff Norges Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
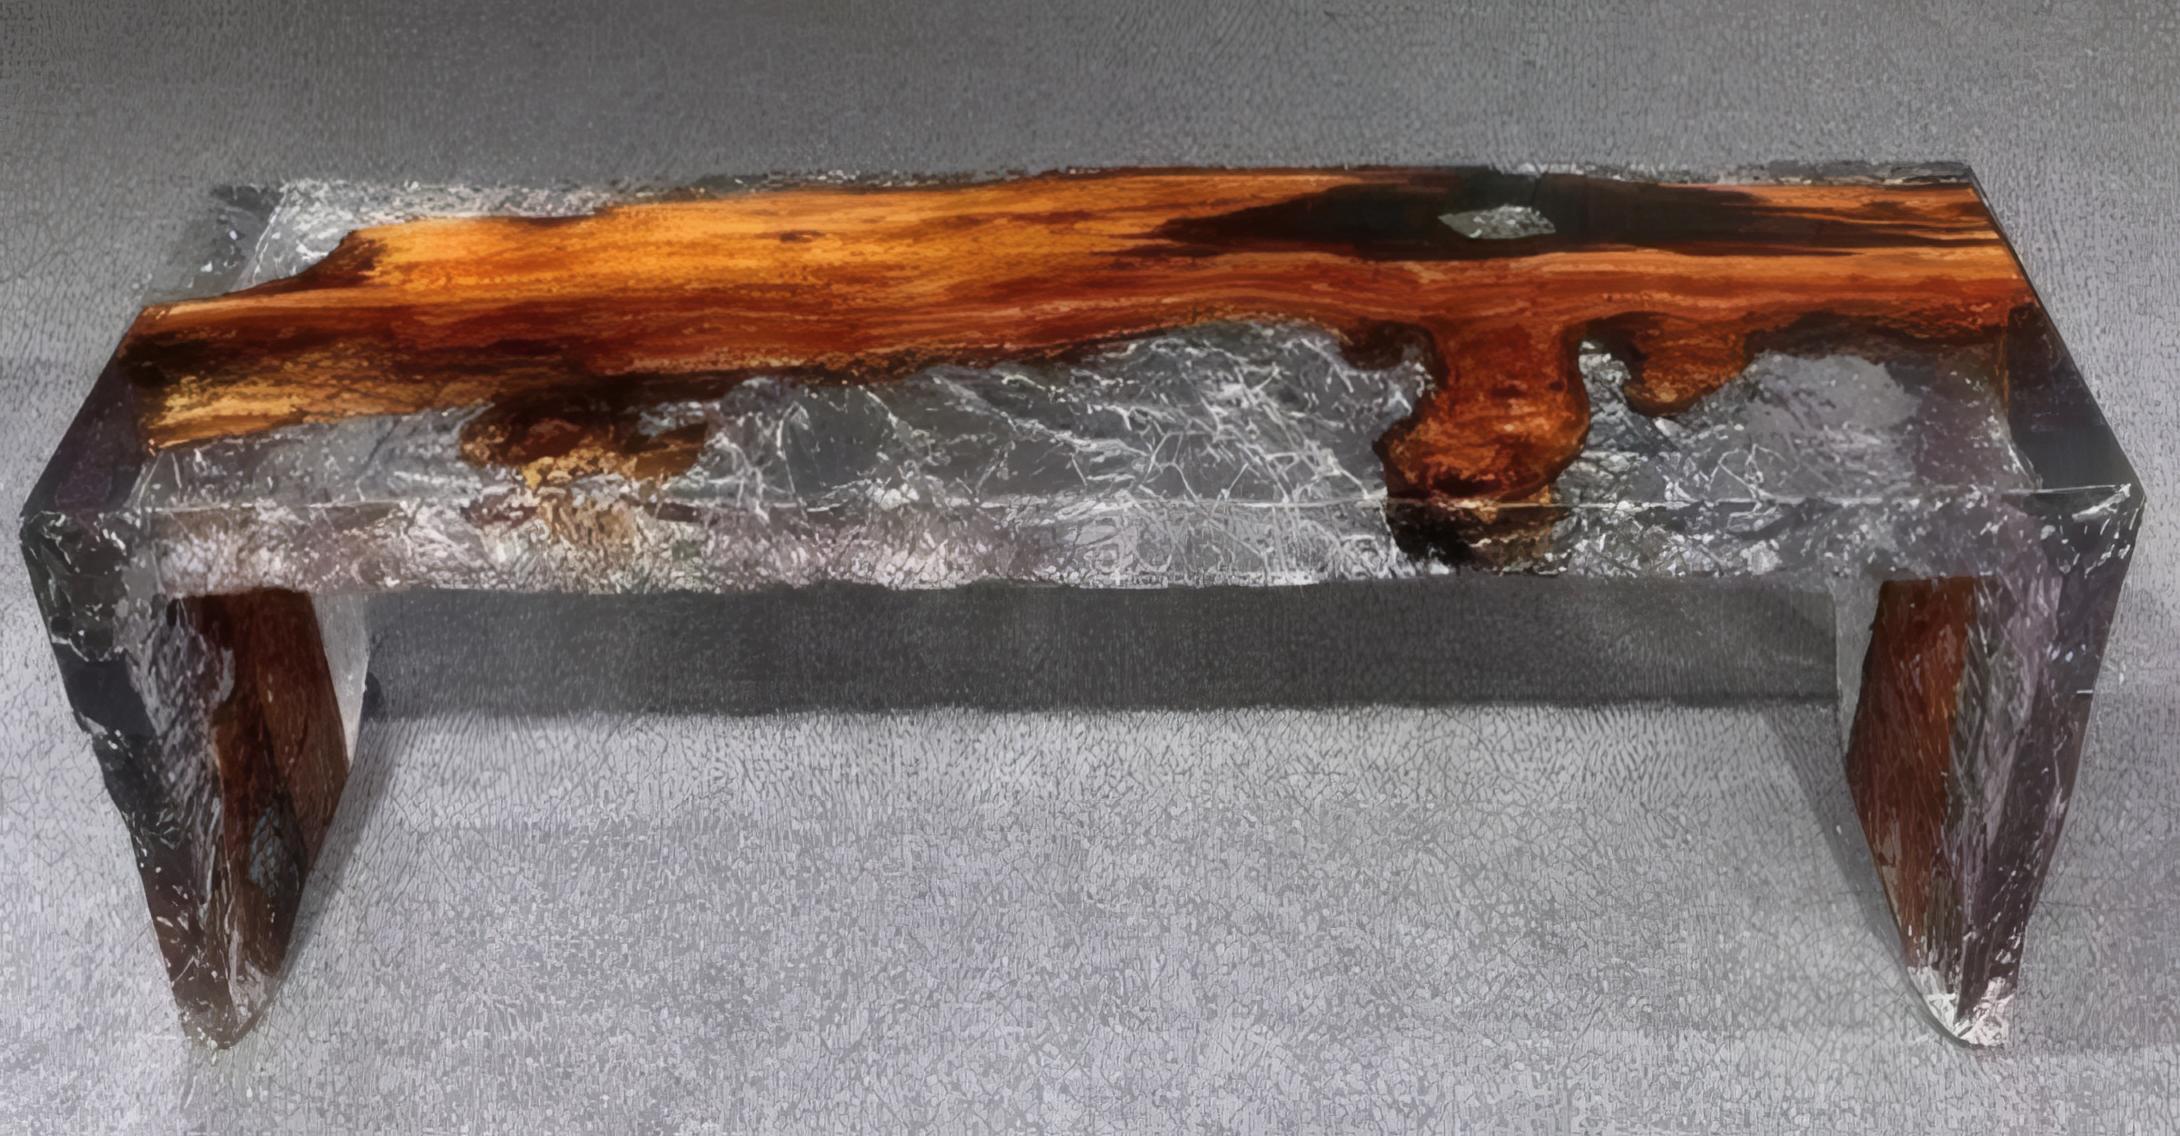
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankMaße: Bank: ca: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Produktmerkmale: - Marke: JV Möbel - Anzahl der Sitzplätze: 3 - Anzahl der Einheiten: 1 - Zimmer: Esszimmer - Stil: Modern/Zeitgenössisch - Abteilung: Erwachsene - Finish: Poliert - Produktart: Bank Produktbeschreibung: Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Maße: Bank: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Diese stilvolle Bank aus goldenem Kampferholz überzeugt durch ihr modernes, rechteckiges Design. Mit einer Länge von 135 cm und einer Breite von 35 cm bietet sie eine perfekte Kombination aus natürlicher Eleganz und zeitgemäßem Stil. Ideal für Wohnzimmer, Flur oder Essbereich - ein hochwertiges Möbelstück mit warmem Holzton und edlem Charakter.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bidrag Til Norges Historie I 1814 (1882), Taschenbuch von Yngvar Nielsen, Kessinger Publishing, LLC, 978-1-120-26729-0Bidrag Til Norges Historie I 1814 (1882), Taschenbuch Von Yngvar Nielsen, Kessinger Publishing, Llc, 978-1-120-26729-0, Seitenanzahl: 51643,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann kann die Bank Konto kündigen?
Die Bank kann ein Konto kündigen, wenn der Kontoinhaber gegen die Geschäftsbedingungen verstößt, beispielsweise durch betrügerische Aktivitäten oder Geldwäsche. Auch bei unzureichender Bonität des Kontoinhabers oder bei wiederholten Zahlungsrückständen kann die Bank das Konto kündigen. In der Regel muss die Bank dem Kontoinhaber eine angemessene Frist zur Klärung des Problems einräumen, bevor sie das Konto kündigt. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen, um mögliche Gründe für eine Kontokündigung zu vermeiden. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Darf die Bank mein Ausbildungskonto kündigen?
Ja, eine Bank kann ein Ausbildungskonto kündigen, wenn bestimmte Bedingungen nicht erfüllt werden. Dies kann zum Beispiel der Fall sein, wenn das Konto über einen längeren Zeitraum nicht genutzt wird oder wenn es zu Missbrauch oder Betrug kommt. Es ist wichtig, die Geschäftsbedingungen der Bank zu überprüfen, um die genauen Kündigungsgründe zu kennen. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **


Kann mir die Bank mein Konto kündigen?
Ja, eine Bank kann unter bestimmten Umständen ein Konto kündigen. Dies kann beispielsweise geschehen, wenn der Kontoinhaber gegen die Geschäftsbedingungen der Bank verstößt, wie z.B. bei betrügerischen Aktivitäten oder Geldwäsche. Auch wenn das Konto über längere Zeit nicht genutzt wird oder ein negativer Saldo besteht, kann die Bank eine Kündigung in Erwägung ziehen. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen und sicherzustellen, dass das Konto ordnungsgemäß genutzt wird, um eine unerwartete Kündigung zu vermeiden. Im Falle einer Kündigung sollte die Bank dem Kontoinhaber eine angemessene Frist einräumen, um alternative Bankdienstleistungen zu finden. **
Wann kann die Bank mein Konto kündigen?
Die Bank kann dein Konto kündigen, wenn du gegen die Geschäftsbedingungen oder Gesetze verstößt, beispielsweise durch Geldwäsche oder Betrug. Auch bei unzureichender Bonität oder negativer Schufa-Einträgen kann die Bank dein Konto kündigen. Es ist wichtig, regelmäßig deine Kontobewegungen zu überprüfen und sicherzustellen, dass du alle finanziellen Verpflichtungen erfüllst, um eine Kontokündigung zu vermeiden. Im Falle einer Kontokündigung solltest du dich umgehend mit der Bank in Verbindung setzen, um mögliche Missverständnisse zu klären und eine Lösung zu finden. Letztendlich liegt es im Ermessen der Bank, ob und wann sie ein Konto kündigt. **
Top-Angebote
Produkte zum Begriff Norges Bank:
-
Norges Geologiske Unders Kelse, Volumes 12-14, von Norges Geologiske Unders Kelse, Saraswati Press, 978-1-249-96370-7Norges Geologiske Unders Kelse, Volumes 12-14, Von Norges Geologiske Unders Kelse, Saraswati Press, 978-1-249-96370-7, Seitenanzahl: 25624,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Kann mich meine Bank kündigen?
Kann mich meine Bank kündigen? Ja, Banken haben das Recht, Konten zu kündigen, wenn bestimmte Bedingungen nicht erfüllt werden, wie z.B. unzureichende Deckung, verdächtige Transaktionen oder Missachtung der Geschäftsbedingungen. Es ist wichtig, die Richtlinien Ihrer Bank zu kennen und sicherzustellen, dass Sie diese einhalten, um eine Kontokündigung zu vermeiden. Im Falle einer Kontokündigung sollten Sie sich an Ihre Bank wenden, um die Gründe zu klären und mögliche Lösungen zu besprechen. Es ist auch ratsam, alternative Bankoptionen zu prüfen, um Ihre finanziellen Bedürfnisse zu erfüllen. **
-
Wann kann die Bank Konto kündigen?
Die Bank kann ein Konto kündigen, wenn der Kontoinhaber gegen die Geschäftsbedingungen verstößt, beispielsweise durch betrügerische Aktivitäten oder Geldwäsche. Auch bei unzureichender Bonität des Kontoinhabers oder bei wiederholten Zahlungsrückständen kann die Bank das Konto kündigen. In der Regel muss die Bank dem Kontoinhaber eine angemessene Frist zur Klärung des Problems einräumen, bevor sie das Konto kündigt. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen, um mögliche Gründe für eine Kontokündigung zu vermeiden. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Ähnliche Suchbegriffe für Norges Bank
-
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankMaße: Bank: ca: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Produktmerkmale: - Marke: JV Möbel - Anzahl der Sitzplätze: 3 - Anzahl der Einheiten: 1 - Zimmer: Esszimmer - Stil: Modern/Zeitgenössisch - Abteilung: Erwachsene - Finish: Poliert - Produktart: Bank Produktbeschreibung: Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Maße: Bank: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Diese stilvolle Bank aus goldenem Kampferholz überzeugt durch ihr modernes, rechteckiges Design. Mit einer Länge von 135 cm und einer Breite von 35 cm bietet sie eine perfekte Kombination aus natürlicher Eleganz und zeitgemäßem Stil. Ideal für Wohnzimmer, Flur oder Essbereich - ein hochwertiges Möbelstück mit warmem Holzton und edlem Charakter.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bidrag Til Norges Historie I 1814 (1882), Taschenbuch von Yngvar Nielsen, Kessinger Publishing, LLC, 978-1-120-26729-0Bidrag Til Norges Historie I 1814 (1882), Taschenbuch Von Yngvar Nielsen, Kessinger Publishing, Llc, 978-1-120-26729-0, Seitenanzahl: 51643,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diplomatarium Norvegicum: Oldbreve Til Kundskab Om Norges Indre Og Ydre Forholde, Sprog, Slaegter, Saeder, Lovgivning Og Rettergang I Middelalde, vonDiplomatarium Norvegicum: Oldbreve Til Kundskab Om Norges Indre Og Ydre Forholde, Sprog, Slaegter, Saeder, Lovgivning Og Rettergang I Middelalde, Von Gustav Strom,alexander Bugge, Saraswati Press, 978-1-249-47572-9, Seitenanzahl: 53426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Darf die Bank mein Ausbildungskonto kündigen?
Ja, eine Bank kann ein Ausbildungskonto kündigen, wenn bestimmte Bedingungen nicht erfüllt werden. Dies kann zum Beispiel der Fall sein, wenn das Konto über einen längeren Zeitraum nicht genutzt wird oder wenn es zu Missbrauch oder Betrug kommt. Es ist wichtig, die Geschäftsbedingungen der Bank zu überprüfen, um die genauen Kündigungsgründe zu kennen. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann mir die Bank mein Konto kündigen?
Ja, eine Bank kann unter bestimmten Umständen ein Konto kündigen. Dies kann beispielsweise geschehen, wenn der Kontoinhaber gegen die Geschäftsbedingungen der Bank verstößt, wie z.B. bei betrügerischen Aktivitäten oder Geldwäsche. Auch wenn das Konto über längere Zeit nicht genutzt wird oder ein negativer Saldo besteht, kann die Bank eine Kündigung in Erwägung ziehen. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen und sicherzustellen, dass das Konto ordnungsgemäß genutzt wird, um eine unerwartete Kündigung zu vermeiden. Im Falle einer Kündigung sollte die Bank dem Kontoinhaber eine angemessene Frist einräumen, um alternative Bankdienstleistungen zu finden. **
-
Wann kann die Bank mein Konto kündigen?
Die Bank kann dein Konto kündigen, wenn du gegen die Geschäftsbedingungen oder Gesetze verstößt, beispielsweise durch Geldwäsche oder Betrug. Auch bei unzureichender Bonität oder negativer Schufa-Einträgen kann die Bank dein Konto kündigen. Es ist wichtig, regelmäßig deine Kontobewegungen zu überprüfen und sicherzustellen, dass du alle finanziellen Verpflichtungen erfüllst, um eine Kontokündigung zu vermeiden. Im Falle einer Kontokündigung solltest du dich umgehend mit der Bank in Verbindung setzen, um mögliche Missverständnisse zu klären und eine Lösung zu finden. Letztendlich liegt es im Ermessen der Bank, ob und wann sie ein Konto kündigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.